Кто на вершине? Последние рейтинги OEM по электрификации
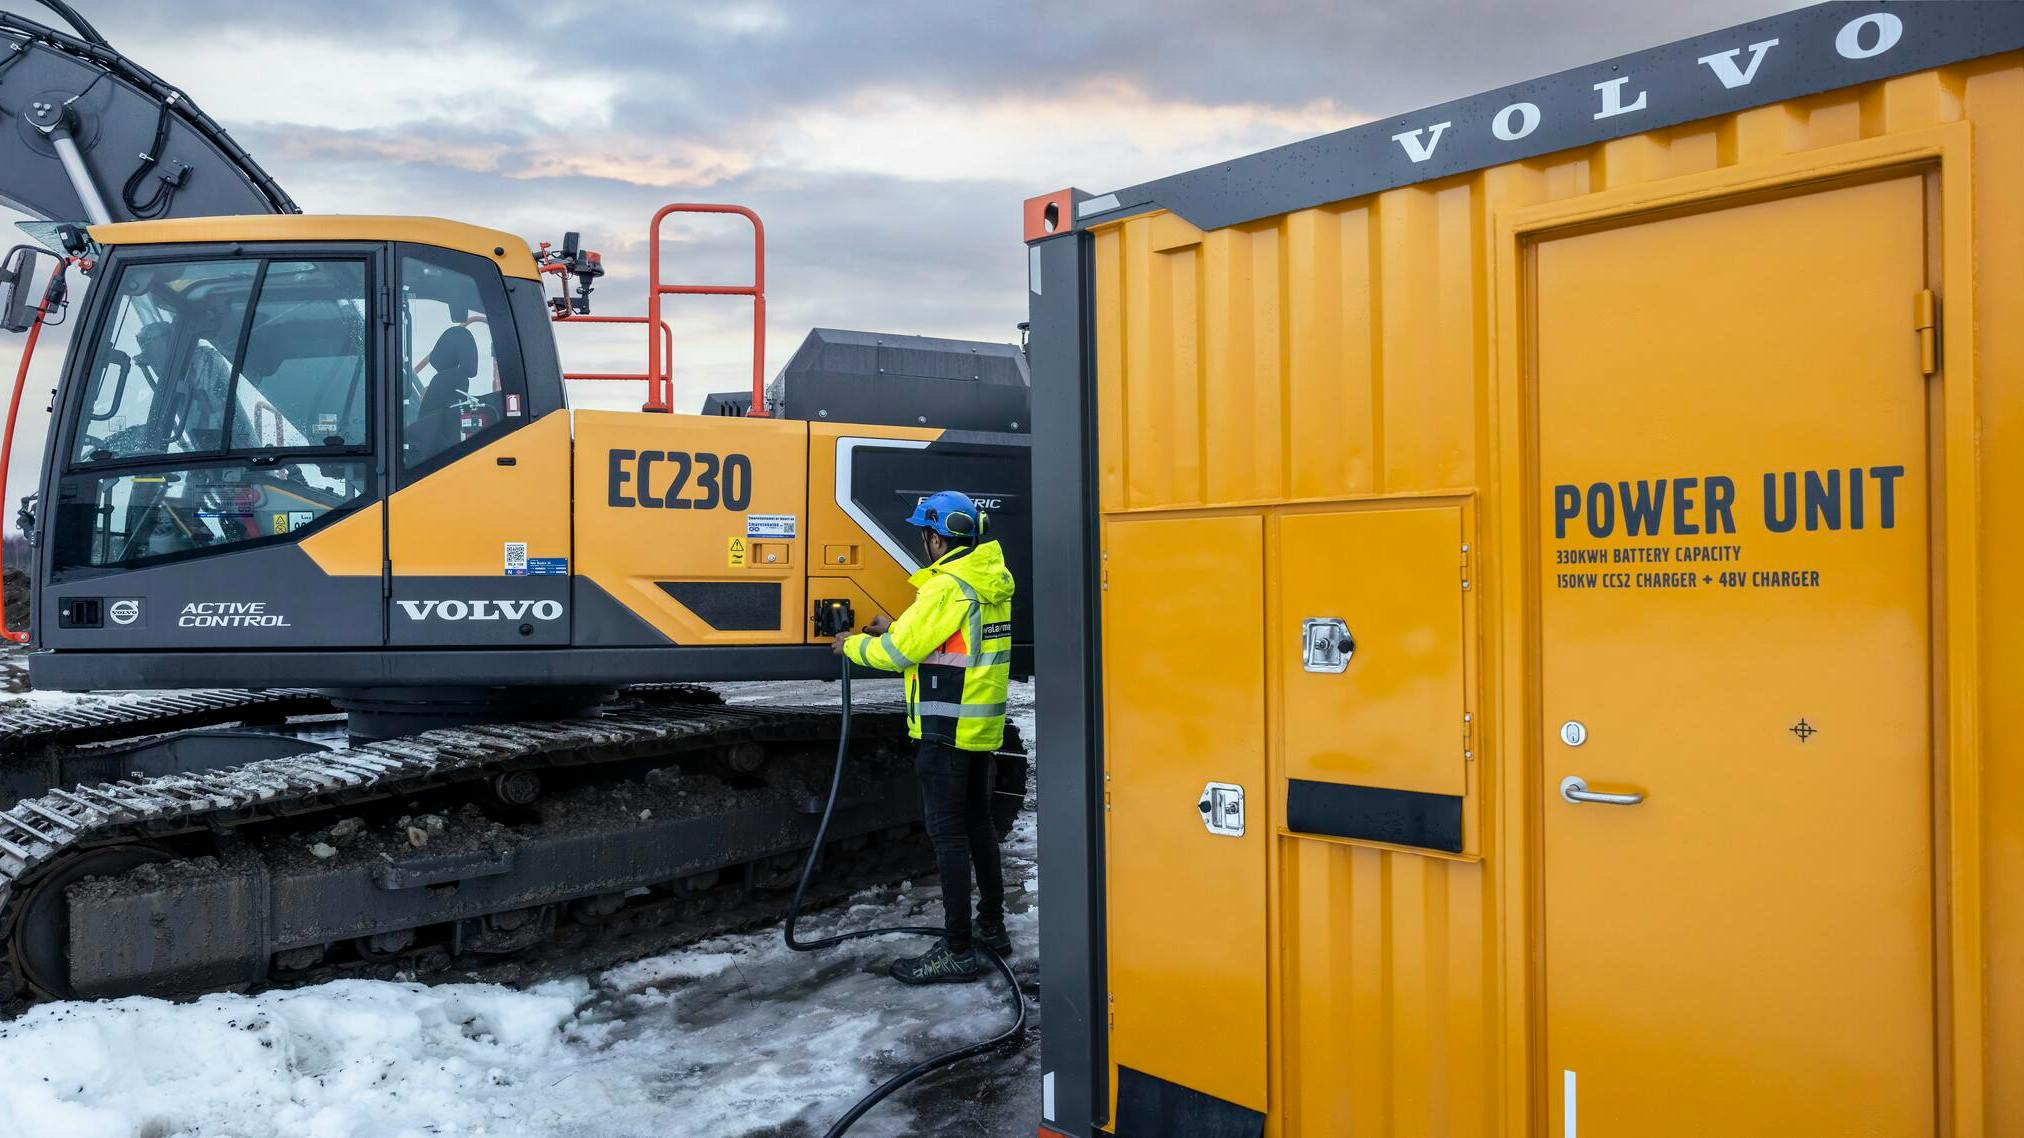
Фото предоставлено Volvo Construction Equipment.
Британская исследовательская компания Interact Analysis представила очередное глобальное исследование по электрификации производителей оригинального оборудования (OEM) в строительной отрасли, в котором ранжируются компании-лидеры этой категории.
Спросите себя: «Какой производитель наиболее громко продвигает электрификацию?» — и вы получите ответ. Но всё не так просто. Да, Volvo Construction Equipment (Volvo CE) подтверждает свою позицию впечатляющим количеством моделей в четырёх категориях машин, включая 23-тонный средний экскаватор EC230 (на фото во время подзарядки) и готовящиеся к выпуску самосвалы с шарнирно-сочленённой рамой. Но есть и другие факторы.
«Впервые мы разработали рамки для объективной оценки компаний, являющихся ведущими OEM в сфере внедороговой электрификации», — говорит Хлои Мэйсон, аналитик рынка в Interact.
Каждый OEM оценивался по пяти ключевым метрикам:
- Широта электрического портфеля; измеряется количеством коммерчески доступных электрических моделей относительно общего внедорогового портфеля OEM.
- Продажи батарейных электрических единиц в 2025 году.
- Наличие и сила измеримой цели по электрификации (то есть есть ли у OEM целевой показатель).
- Возможности собственной силовой установки, включая производство собственных аккумуляторных блоков, моторов, инверторов и общую интеграцию системы.
- Обеспечение инфраструктуры, включая стационарные зарядные устройства, мобильные решения для зарядки и сопутствующие сервисы.
Если бы лидерство определялось исключительно по объёмам продаж, китайские OEM доминировали бы в рейтинге. Liugong, XCMG, Sany и SDLG можно рассматривать как «лидеров масштаба», отмечает Мэйсон. Их позиции подкреплены большими электрическими портфелями, сильным внутренним спросом в Китае и высокими объёмами производства. Для этих компаний электрификация скорее является структурной особенностью китайского рынка, чем отдалённой целью.
Volvo CE занимает общее лидерство, потому что сочетает стратегическую приверженность, широту продуктовой линейки и возможности в экосистеме, по словам Мэйсон. «Её подход выходит за рамки электрических машин в строительстве и дорожном строительстве и включает решения для зарядки, а также поставлена чёткая цель — 35% продаваемых машин должны быть полностью электрическими к 2030 году».
Это сочетание машин, инфраструктуры и измеримой приверженности даёт Volvo больше возможностей влиять на то, как заказчики принимают электрификацию.
Мэйсон описывает другую группу как «специализированных лидеров» — Wacker Neuson был одним из пионеров электрификации и по-прежнему получает хорошие оценки за долю электрической техники в портфеле, хотя не сохраняет ту же динамику, что некоторые более новые лидеры. «Чуть не попавшая в топ-10 компания FirstGreen заслуживает отдельного упоминания за полностью электрический продуктовый портфель, несмотря на то что её модельный ряд ограничен компактными погрузчиками», — говорит Мэйсон.
Существует ограниченное число полностью электрических OEM, таких как FirstGreen, что оставляет пространство для других узкоспециализированных производителей, чтобы дифференцироваться за счёт ориентации только на электричество.
Мэйсон также отмечает, что Epiroc и Sandvik накопили значительный опыт в области электрификации для подземной добычи, где особенно важны зарядка, управление энергией и интеграция машин. Мы не видим машины — они работают под землёй. «Их опыт подчёркивает, что лидерство в электрификации — это не просто количество предлагаемых электрических моделей, но и способность интегрировать эти машины в более широкую рабочую среду», — говорит Мэйсон.
Отсутствуют в рейтинге и привычные нам североамериканские бренды Caterpillar и John Deere. Когда принятие электромобилей подрядчиками здесь улучшится, если это когда‑нибудь произойдёт, можно быть уверенным, что они быстро догонят конкурентов.
Бенчмарк оценивал 28 OEM в сегментах строительства и горнодобычи, имеющих коммерчески доступную электрическую технику в глобальном масштабе. Анализ охватывал экскаваторы, фронтальные погрузчики, телескопические погрузчики, дорожно-строительное оборудование, подземные горные машины, карьерные самосвалы и шарнирно-сочленённые самосвалы.
Доступность продуктов оценивалась по состоянию на 20 сентября 2026 года. Пять метрик бенчмарка имели равные веса. Качественные показатели, такие как сила целевого показателя, оценивались на основе их измеримости, временных рамок и уровня амбициозности.
Продажи единиц в 2025 году комбинируют публично объявленные результаты с оценками Interact Analysis там, где цифры на уровне OEM были недоступны. Данные были доступны для всех поставщиков по всем пяти метрикам бенчмарка, поэтому корректировок из‑за отсутствия данных не потребовалось.
Фрэнк Рацон освещает и оказывает влияние на отрасль оборудования в течение 35 лет, включая 15 лет в качестве старшего редактора Construction Equipment, а также работу в маркетинге, рекламе и связях с общественностью с ведущими производителями отрасли. Он является автором книги «Caterpillar: Modern Earthmoving Marvels» (Motorbooks, 2015) и получил многочисленные награды за свою карьеру, в том числе от Construction Writers Association, Association of Equipment Manufacturers и других профессиональных организаций.