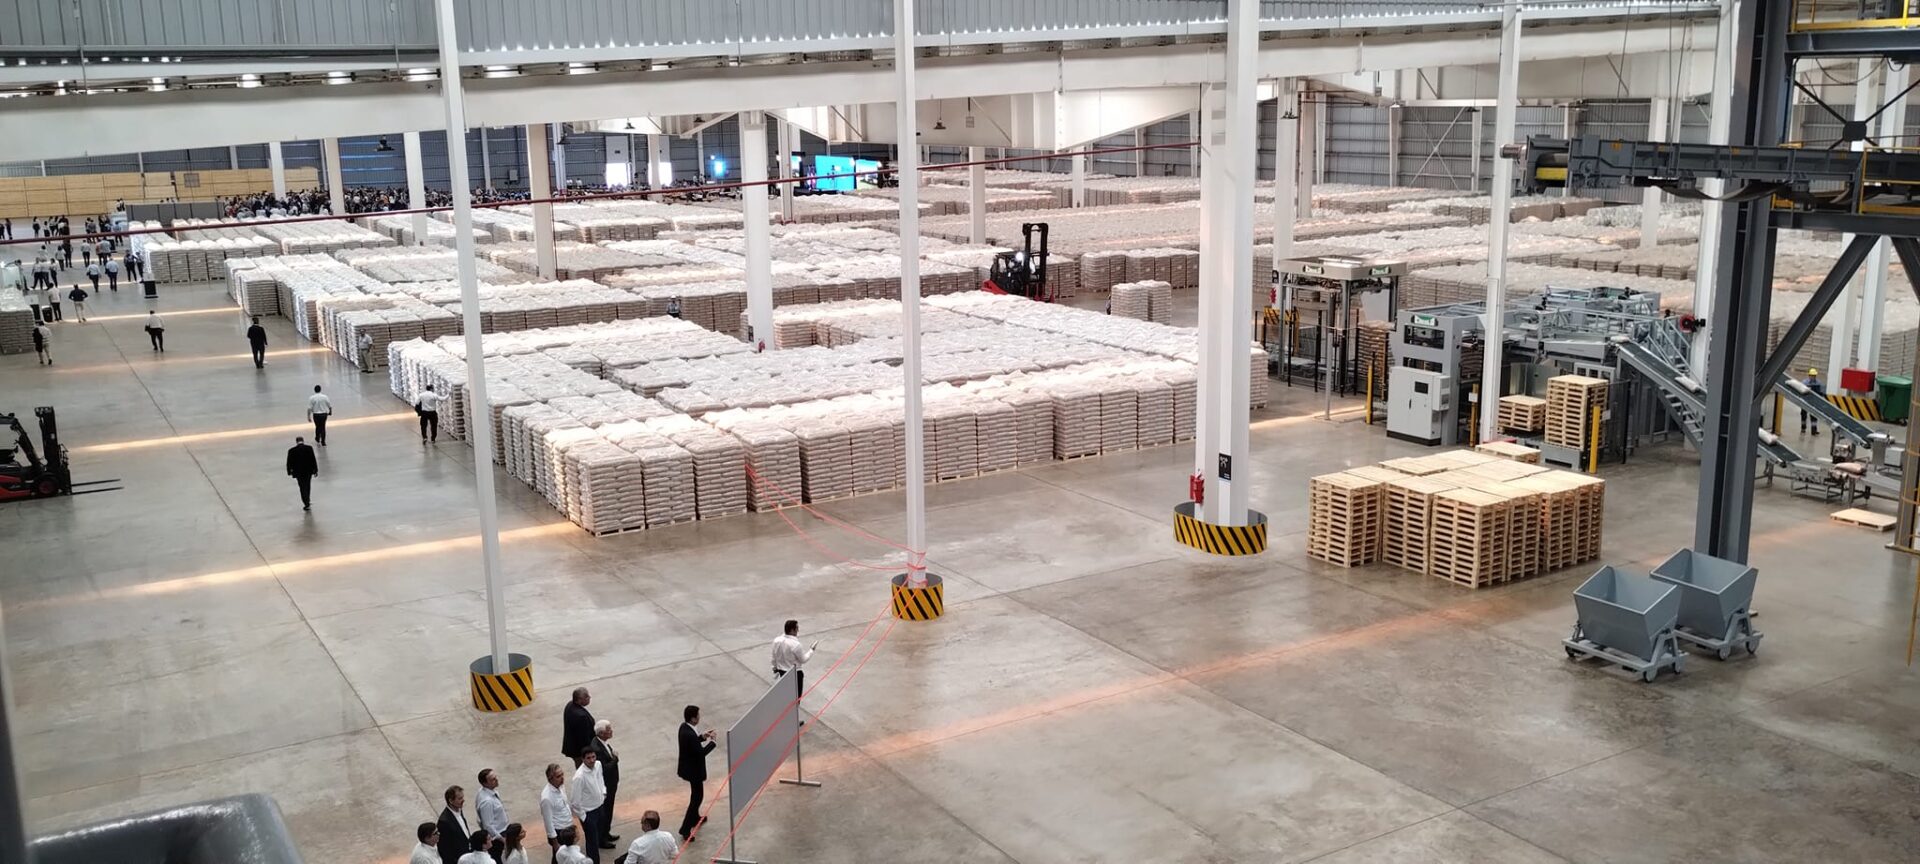
«Вирасоро задаст новое направление в индустриализации древесины в провинции», — заявил губернатор Корриентес.
«Без климатической политики нет надежного рынка углерода».
Испания | Астурия позиционируется как направление для привлечения инвестиций в лесное хозяйство.
Энергетический переход выходит на повестку дня ООН в Нью-Йорке.
Буэнос-Айрес | XV Национальный форум агробизнеса LIDE Argentina обсудит, как превратить инновации в конкурентоспособность.
Папа Леон XIV призывает человечество молиться «о заботе о воде», правах, которые находятся под угрозой.
Малые и средние лесоперерабатывающие предприятия: вызов — перейти от диагностики проблем к новой производственной модели.
Пиломатериалы: экспорт вырос на 25%, но официальный показатель не отражает кризис отрасли в НЭА
Рост поставок на внешний рынок сосуществует с подавленным внутренним рынком, возросшими затратами на энергоресурсы, логистику и финансирование и снижением доли некоторых предприятий в продукции с высокой добавленной стоимостью. Сентябрьский анализ ФЕДЕРАЦИИ АРГЕНТИНСКОЙ ДЕРЕВООБРАБАТЫВАЮЩЕЙ ПРОМЫШЛЕННОСТИ (ФАИМА), подготовленный советником по внешней торговле Густаво Четраньоло, прогнозирует стабилизацию экспорта сосновых пиломатериалов, тогда как сектор ожидает возможного восстановления спроса. Специалисты по международной торговле сходятся во мнении, что статистический рост в категории «пиломатериалы» во многом связан с одной-двумя крупными компаниями, тогда как малые и средние предприятия сокращают участие в продуктах с большей добавленной стоимостью и сталкиваются с высокими внутренними и логистическими затратами.
БУЭНОС-АЙРЕС И МИСИОНЕС (26.09.2026). — Рост экспорта сосуществует с подавленным внутренним рынком, возросшими затратами на энергию, логистику и финансирование и снижением доли некоторых предприятий в продукции с высокой степенью переработки. Последний исполнительный обзор ФАИМА, подготовленный советником по внешней торговле Густаво Четраньоло, предвосхищает стабилизацию экспорта сосновых пиломатериалов, в то время как отрасль ожидает возможного восстановления спроса.
Вместе с тем аргентинский экспорт пиломатериалов вырос на 25% и достиг 107 млн долларов США за первые восемь месяцев 2026 года, согласно пресс-релизу Секретариата сельского хозяйства, животноводства и рыболовства нации. Однако рост поставок за рубеж сам по себе не означает общего улучшения ситуации в деревообрабатывающей отрасли, которая продолжает находиться в условиях низкого внутреннего спроса, утраты рентабельности, высоких логистических и энергетических затрат и трудностей с поддержанием производства изделий с высокой добавленной стоимостью.
Секретариат сельского хозяйства отнес пиломатериалы к наибольшему росту в период, когда агропромышленный сектор Аргентины зафиксировал рекордный объем в 84,26 млн тонн, экспортированных в 135 международных рынков с января по август 2026 года.
Этот показатель вызвал позитивные ожидания в некоторых кругах, но также открыл дебаты внутри лесопромышленного сектора, поскольку «он не отражает реальности отрасли, которая переживает наихудший момент из‑за падения внутреннего спроса».
По мнению Карлоса Бернингера, специалиста по международной торговле, рост экспорта пиломатериалов реален, но его следует анализировать с учетом того, какие продукты и какие компании объясняют увеличение, а что происходит одновременно с остальной частью цепочки.
«Статистический показатель реальный и даже может читаться как обнадеживающий. Однако реальность аргентинской лесопромышленной отрасли по‑прежнему очень плохая», — заявил Бернингер в комментарии ArgentinaForestal.com.
Его анализ совпадает с развитием, описанным в последних отчетах ФАИМА, подготовленных Четраньоло, где отмечается, что рост экспорта пиломатериалов из сосны происходит в непростом международном контексте и начинает демонстрировать признаки стабилизации.
Эффект АКОН Тимбер и концентрация роста
Одним из ключевых элементов для интерпретации увеличения экспорта, по словам Бернингера, является постепенное включение в статистику продукции АКОН Тимбер, крупнейшей по мощности пилорамы страны, расположенной в Вирасоро, провинция Корриентес, а также участие крупных лесных компаний, таких как Арауко Аргентина СА, в провинции Мисионес.
Специалист утверждает, что рост экспортных объемов не обязательно означает, что все большее количество лесоперерабатывающих предприятий выходит на международный рынок. Напротив, значительная часть роста может быть сосредоточена в двух крупных операциях.
«Нужно анализировать, за счет чего именно увеличился экспорт пиломатериалов, потому что в Мисионесе несколько малых и средних предприятий сократили экспорт продукции с большей добавленной стоимостью, например профилей», — пояснил он.
Параллельно некоторые предприятия, которые традиционно экспортировали переработанную продукцию, предпочитают продавать необработанную древесину из‑за затрат на труд, доработку и логистику. «Цифры сегодня не сходятся», — уточнил он.
Специалист описал особенно сложную ситуацию для деревообрабатывающих предприятий: некоторые фирмы закрываются, другие прибегают к лицензиям, а те, кто продолжает экспортировать, пытаются поддерживать деятельность до улучшения условий.
Пиломатериалы: рост, который начинает стабилизироваться
Последний обзор ФАИМА отмечает, что за первые восемь месяцев 2026 года экспорт пиломатериалов из сосны увеличился на 22,89% по сравнению с тем же периодом прошлого года.
В документе указывается, что имеется достаточное количество заказов со стороны международного спроса. Однако по мере того, как межгодовое сравнение начинает включать месяцы запуска АКОН Тимбер, рост уменьшается и проявляется тренд на стабилизацию.
Отчет объясняет эту ситуацию сочетанием факторов: стабильность международных цен, рост логистических затрат, увеличение внутренних расходов — особенно на энергию — и международные конфликты.
Оценка ФАИМА не предвещает при этих условиях революционных изменений в ближайшие месяцы.
Поведение продукции с высокой степенью переработки демонстрирует иную динамику. Согласно данным, включенным в исполнительный обзор ФАИМА, экспорт профилей вырос на 17,05% за первые восемь месяцев года по сравнению с аналогичным периодом 2025 года.
Отчет считает, что этот рост может сохраниться из‑за пошлин, применяемых Соединенными Штатами к Бразилии. Тем не менее он предупреждает об нестабильности в американской строительной отрасли и о возможном влиянии на ипотечное кредитование недавнего повышения процентных ставок Федеральной резервной системой.
Поэтому рост экспорта профилей не снимает структурных трудностей, с которыми сталкивается аргентинская отрасль при поддержании продукции с высокой добавленной стоимостью.
Фанера: сегмент, который начинает открываться
Еще одним сегментом, заслуживающим внимания, являются листовые материалы и фанера. До июля 2025 года статистики нет из‑за статистической тайны, применяемой, когда существует только один экспортёр. Это также относительно новая активность в экспорте Аргентины, поскольку исторически страна была импортёром фанеры.
Сектор в настоящее время проходит процесс регистрации информации, что позволит глубже анализировать его развитие.
По анализируемым материалам наблюдаются значительные инвестиции, доступность рулонов большого диаметра, шаги по реанимации Форестадора Тапебикуа и новые проекты ламинирования — факторы, которые могли бы сформировать интересный сегмент в процессе индустриализации древесины.
Параллельно Национальная дирекция развития лесопромышленности привлекает производителей для сопровождения процедур сертификации, необходимых для выхода на рынки Европейского союза, США и Индии.
Экспорт ради выживания при низкой рентабельности
По мнению Бернингера, один из ключей к пониманию экспортной статистики — ухудшение внутреннего рынка. «Экспорт пиломатериалов сохраняется потому, что нет внутреннего рынка», — отметил он. По его оценке, многие компании используют внешние продажи как механизм для получения оборотных средств и покрытия операционных расходов и зарплат, даже когда маржа крайне мала.
«Если смотреть на официальную статистику, можно увидеть, что внутреннее потребление древесины упало гораздо сильнее, чем вырос экспорт», — добавил он.
«В целом сектор намного хуже, чем раньше, и те, кто до сих пор держатся на экспорте, выживают в бизнесе до тех пор, пока ситуация не улучшится», — заявил он.
В этом контексте рост поставок пиломатериалов сосредоточен преимущественно в крупных компаниях, способных перемещать большие объемы, тогда как часть малых и средних предприятий испытывает трудности с поддержанием линий продукции высокой степени переработки.
Логистика выделяется как один из главных факторов, ограничивающих экспортную конкурентоспособность лесопромышленности Аргентины.
Согласно представленному анализу, логистические затраты в настоящее время могут составлять сокращение от примерно 30% до почти 50% от конечной стоимости FOB, что напрямую влияет на рентабельность операций.
Проблема является частью претензий, которые лесопромышленный сектор выносит в публичную повестку, и указывается как одно из главных ограничений для повышения международной конкурентоспособности.
К этому добавляются энергозатраты и затраты на рабочую силу, которые затрудняют переработку древесины в стране и способствуют, в отдельных случаях, торговле продуктами меньшей степени переработки.
Внутренний рынок по‑прежнему ослаблен
Последний исполнительный обзор ФАИМА, цитируемый в анализе, описывает очень незначительное восстановление заказов на внутреннем рынке в сентябре.
От предприятий поступают свидетельства о том, что некоторые покупатели пытаются продлевать сроки платежей, хотя массовой критической ситуации с возвращаемыми чеками не фиксируется: существующие случаи, по отчету, немедленно урегулируются.
Тем не менее сектор продолжает работать при низком спросе, истощая резервы различных компаний, как собственные, так и полученные через банковское финансирование.
Инвестиционные проекты задерживаются в ожидании лучших условий, и некоторые компании прямо выставляют свои предприятия на продажу как вариант выхода из бизнеса.
К этой картине добавляются тарифы на электроэнергию, действия ARCA и высокие процентные ставки по различным банковским операциям.
Энергетические затраты, согласно отраслевому анализу, выросли с примерно 3%–4% до 6%–7%, без возможности переложить это увеличение на цены.
«Это травматический процесс», — отмечает отчет ФАИМА, который выделяет относительно лучшую ситуацию у компаний с большим опытом работы на рынках, собственными лесными ресурсами, развитием продукции, постоянными инвестициями и экспортным потенциалом.
Но даже эти компании работают с низкой или нулевой рентабельностью.
Меньше предприятий и большая концентрация: будущее сектора
Описанная картина предполагает возможную трансформацию структуры отрасли. Перспектива сектора, включенная в отчет, указывает на меньшее количество предприятий и большую концентрацию деятельности.
Будущее, однако, остается открытым. С более оптимистичной точки зрения отмечается, что в течение года было запрошено много разрешений на строительство, согласно данным ИНДЕК, упомянутым в отчете, и что правительство также вмешалось, чтобы стимулировать ипотечное кредитование и смягчить влияние кризиса.
При таких условиях существует ожидание, что 2027 год может показать более благоприятный сценарий, хотя не обязательно вернуться к уровням активности прошлых лет.
Вывод анализа: реинжиниринг сектора представляется неизбежным.
Индекс производства древесины, публикуемый ИНДЕК, показывает, согласно данным, включенным в анализ, межмесячный рост на 6,13% и годовую вариацию 4,82%, хотя при этом демонстрирует нерегулярное поведение, которое в отчете охарактеризовано как «пилообразная» эволюция.
Индикатор охватывает деятельность по распиловке и строганию древесины; производство листов и плит; детали и изделия столярных работ для строительства; деревянные ёмкости и столярные изделия для строительства.
Таким образом различные индикаторы показывают сложную реальность: в то время как экспорт пиломатериалов демонстрирует значительный рост и некоторые сегменты сохраняют возможность выхода на внешние рынки, значительная часть отрасли продолжает сталкиваться с низким спросом, потерей рентабельности, ростом затрат и трудностями с поддержанием переработки древесины в продукцию с более высокой добавленной стоимостью.
Официальный экспортный показатель, таким образом, является реальным. Но, как отмечает Бернингер, его интерпретация требует выяснения, какие компании объясняют рост, какие продукты экспортируются и в каких экономических условиях проходят эти операции. Такое прочтение позволяет понять дистанцию между статистическим увеличением поставок и повседневной ситуацией значительной части аргентинской деревообрабатывающей промышленности.
Официальные данные | Экспорт пиломатериалов в стране вырос на 25% и достиг 107 млн долларов США за первые восемь месяцев года.
Логистика — узкое место, которое ограничивает конкурентоспособность экспорта древесины.
Zeni продвигает план инвестиций по улучшению переработки на своем предприятии в Эскине с целью утроить производственную мощность…
Источник информации по лесному, лесопромышленному и экологическому сектору Аргентины и Латинской Америки.
Директор: Марсело Альмада Контакт: геренсиа@аргентинафорестал.ком
Группа Grupo Misiones Online.Com SA Тел.: +54 (0376) 4425800
Редактор/журналист: Патрисия Эскобар Контакт: редаксион@аргентинафорестал.ком Тел.: (+54)9 376 15 4 131636
редаксион@аргентинафорестал.ком | вентас@аргентинафорестал.ком | лекторес@аргентинафорестал.ком | геренсиа@аргентинафорестал.ком
Адрес: Троацци S/N — Посадас — Мисионес